24 de agosto de 2026
Cuál es el instrumento de ahorro en pesos más efectivo para protegerse contra la inflación y por qué crece su uso en 2026
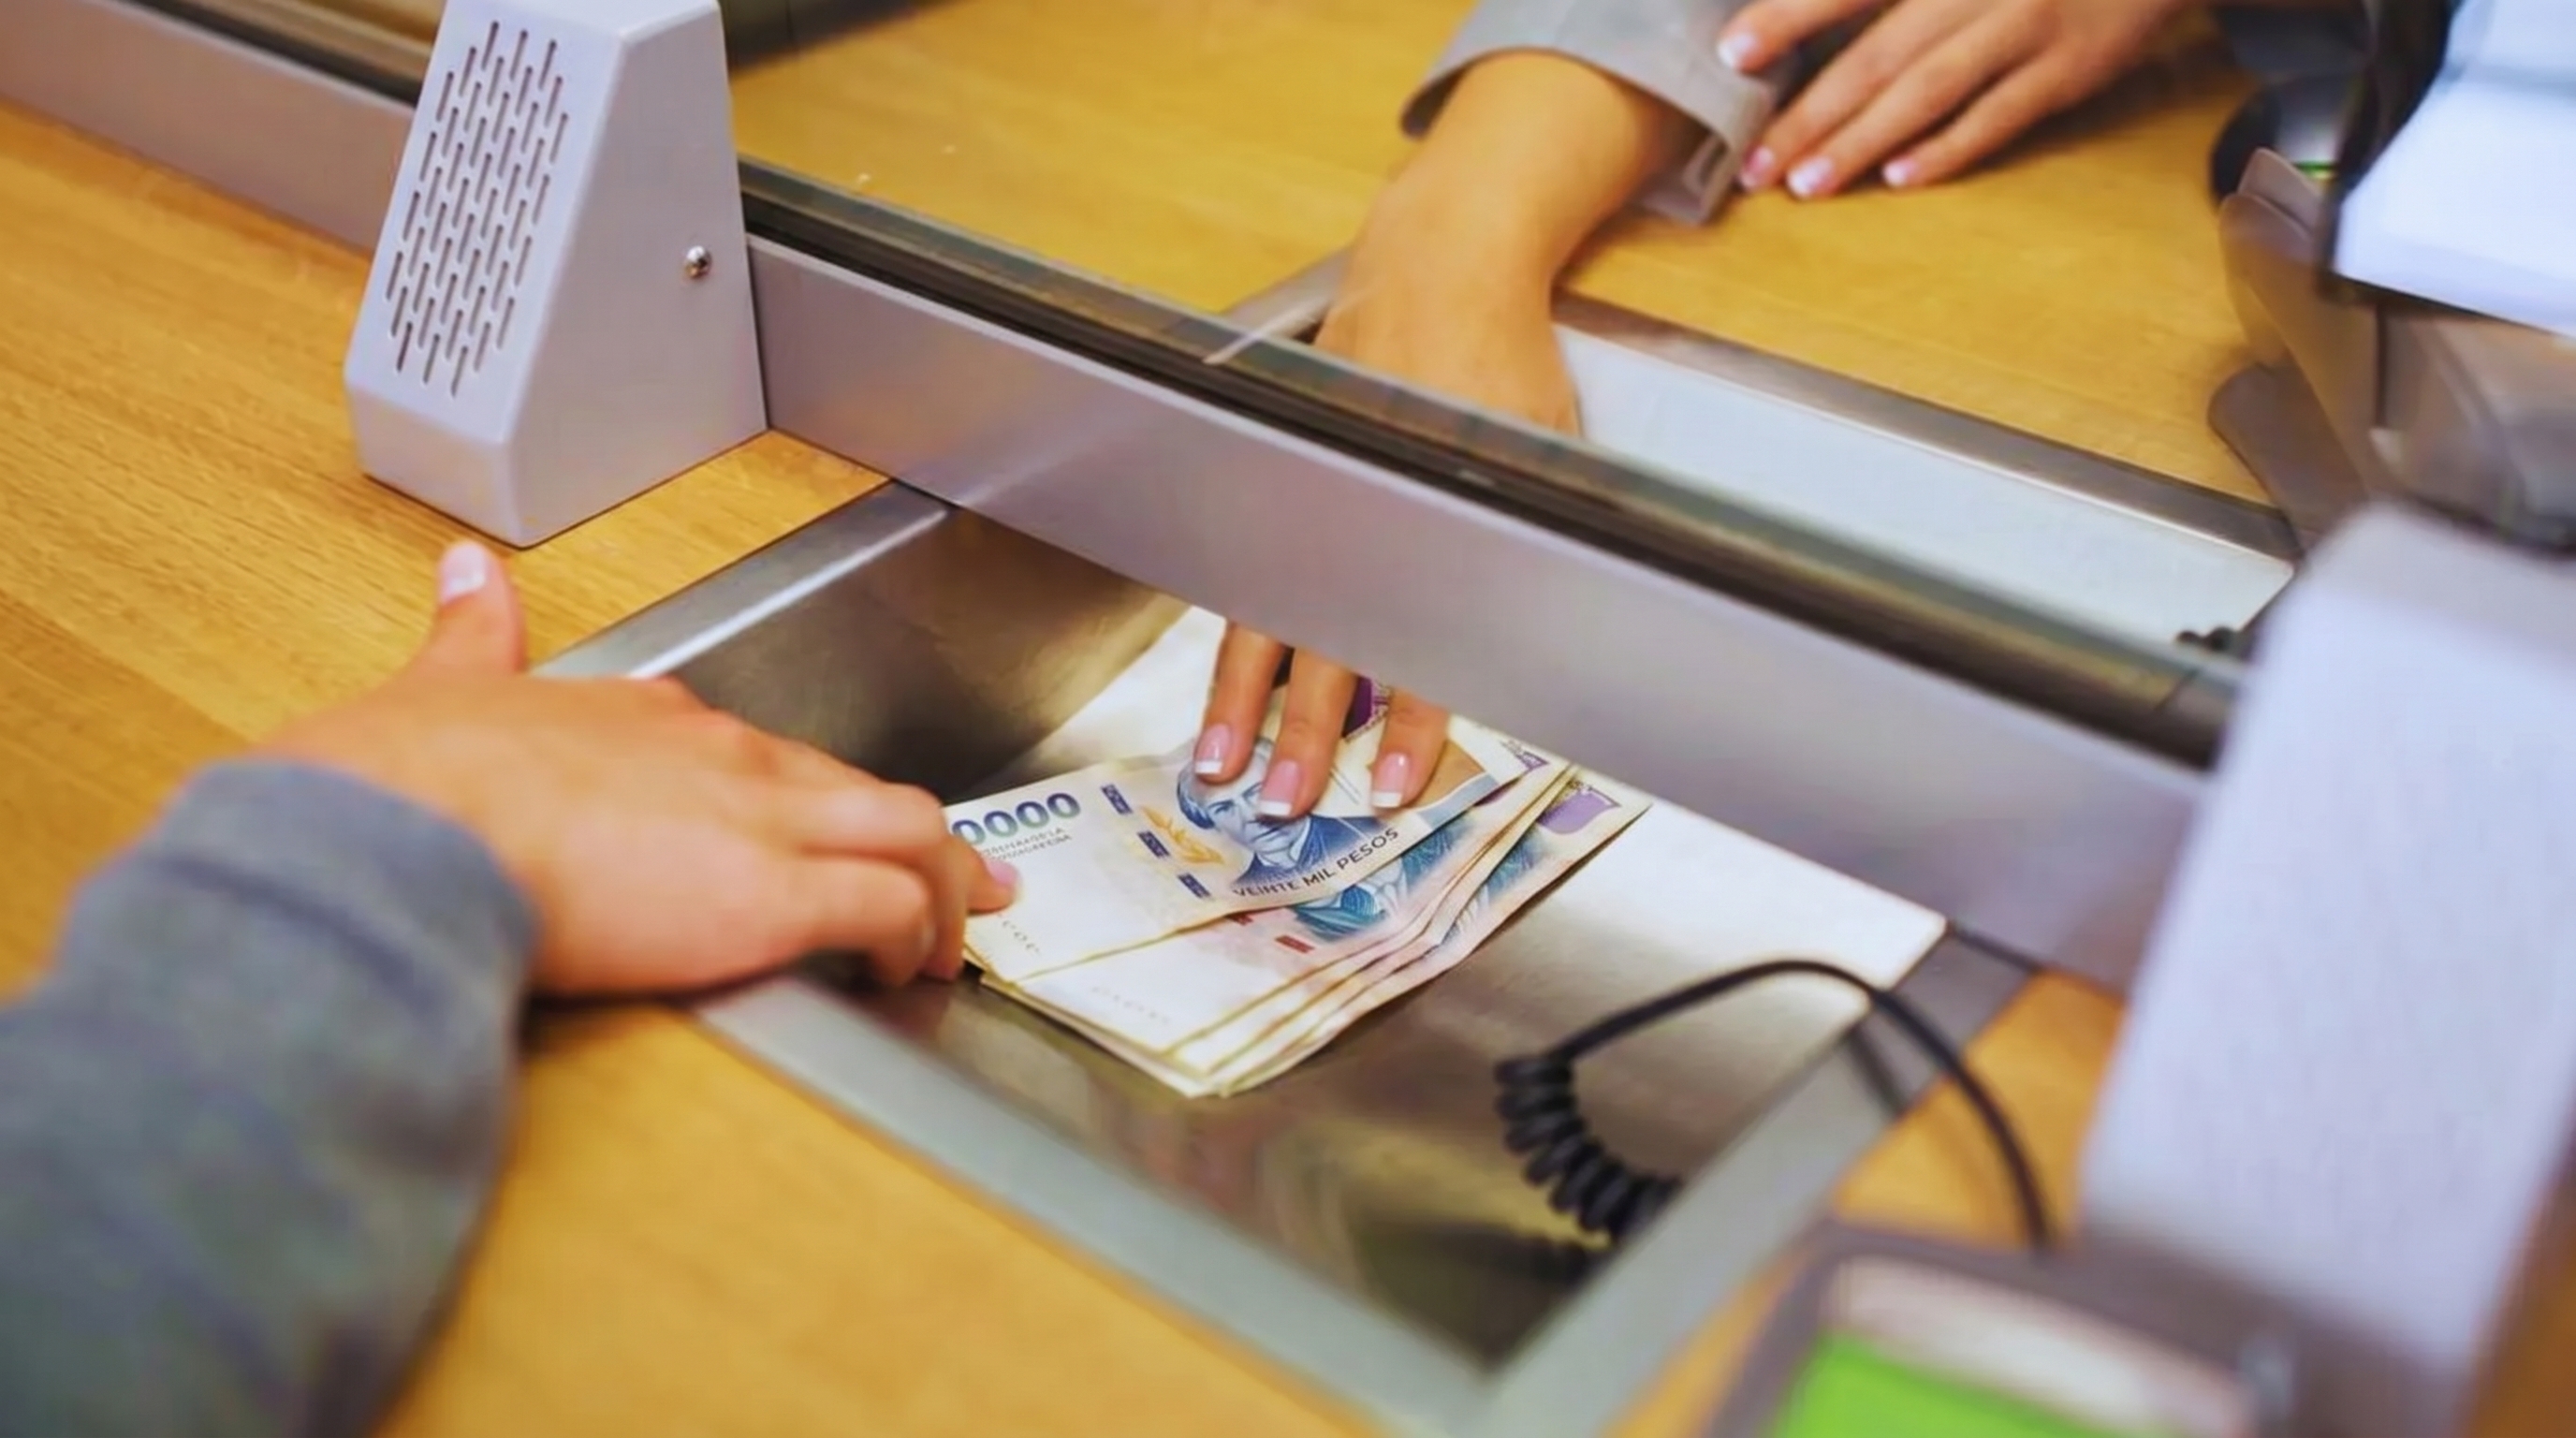
Existe una alternativa al plazo fijo tradicional que permite a los ahorristas mantener el poder adquisitivo frente al avance de los precios y que ganó terreno en el año
Durante el último año, los plazos fijos UVA experimentaron un crecimiento notable. Este instrumento, que protege el valor del ahorro ante la inflación, recuperó relevancia entre quienes buscan obtener rendimientos reales positivos.
La recuperación de esta alternativa se vincula tanto a nuevas medidas impulsadas por la banca pública como a cambios en las decisiones de inversión de los ahorristas y la aceleración de los precios que dominó al primer trimestre de 2026.
El saldo de plazos fijos UVA/CER llegó a $1,695 billones al pasado 18 de agosto, según datos del último Informe Monetario Diario difundido por el Banco Central de la República Argentina (BCRA). Si bien en los últimos 30 días, esta opción cayó más de 4%, a lo largo de 2026 evidencia un salto de 496,5 por ciento.
Al mismo tiempo, si se compara con el año anterior, el stock de este instrumento creció un 301,7%, consolidando su presencia en el sistema financiero y ubicándose entre las opciones preferidas para resguardar el ahorro frente al aumento de los precios.
La particularidad de los plazos fijos UVA reside en su mecanismo de ajuste: la Unidad de Valor Adquisitivo (UVA), que actualiza su valor diariamente a partir del Coeficiente de Estabilización de Referencia (CER), vinculado al Índice de Precios al Consumidor (IPC) del Instituto Nacional de Estadística y Censos (Indec). Así, el capital invertido se adapta automáticamente a la inflación, sumando una tasa de interés real que permite mantener el poder adquisitivo.
La demanda de este tipo de depósitos aumentó en un contexto en el que los inversores buscan protección ante posibles escenarios de mayor presión inflacionaria. El IPC acumuló una suba anual de 19,3% después del 2,1% registrado en julio. Durante buena parte de 2025, las tasas fijas resultaron atractivas en períodos de menor inflación, pero el ritmo acelerado de los precios en el inicio de este año redujo el interés por los plazos tradicionales frente a las alternativas ajustadas.
Sin embargo, esta opción solo protege frente a la inflación medida en pesos y no ofrece cobertura ante una eventual suba en el tipo de cambio. Si el dólar aumenta repentinamente, el valor de los ahorros en UVA puede perder capacidad de compra respecto a la moneda extranjera, ya que el ajuste se realiza únicamente en función de la inflación local y no considera movimientos del mercado cambiario.
Además, el dinero en un plazo fijo UVA debe permanecer inmovilizado durante un periodo mínimo de 90 días. Durante ese tiempo, no se puede retirar ni disponer del capital invertido. Al finalizar el plazo elegido, el banco devuelve el monto ajustado por inflación junto con los intereses pactados. Existen opciones con plazos mayores, que pueden extenderse hasta 1.095 días, según la entidad y el producto seleccionado.
También existen las opciones precancelables, que permiten al ahorrista retirar el dinero antes del vencimiento original, pero solo después de cumplido un período mínimo de permanencia, que suele ser de 30 días. Si el titular decide cancelar de forma anticipada, el banco liquida el capital invertido con una tasa fija inferior a la que se obtiene si se mantiene el plazo hasta el final.
Cabe recordar que, a comienzos de abril, el Banco Nación realizó cambios en la estructura del producto para captar fondos privados y reducir el problema de iliquidez durante la vigencia del plazo.
El plazo fijo UVA actual del Banco Nación permite cobrar intereses mensualmente, con una tasa anual de hasta 4,5 por ciento. A diferencia de la modalidad tradicional, donde el capital ajustado y los intereses se pagan al final del plazo (mínimo de 180 días), el nuevo esquema deposita los intereses cada 30 días en la cuenta del cliente, mientras que el capital ajustado se entrega al vencimiento.
El plazo mínimo es de 90 días y el máximo de 1.095 días, con una inversión inicial a partir de 1.500 pesos. Esta modalidad está dirigida a quienes buscan ingresos periódicos y desean resguardar su poder adquisitivo sin perder liquidez.
COMPARTIR:
Notas Relacionadas
Sociedad
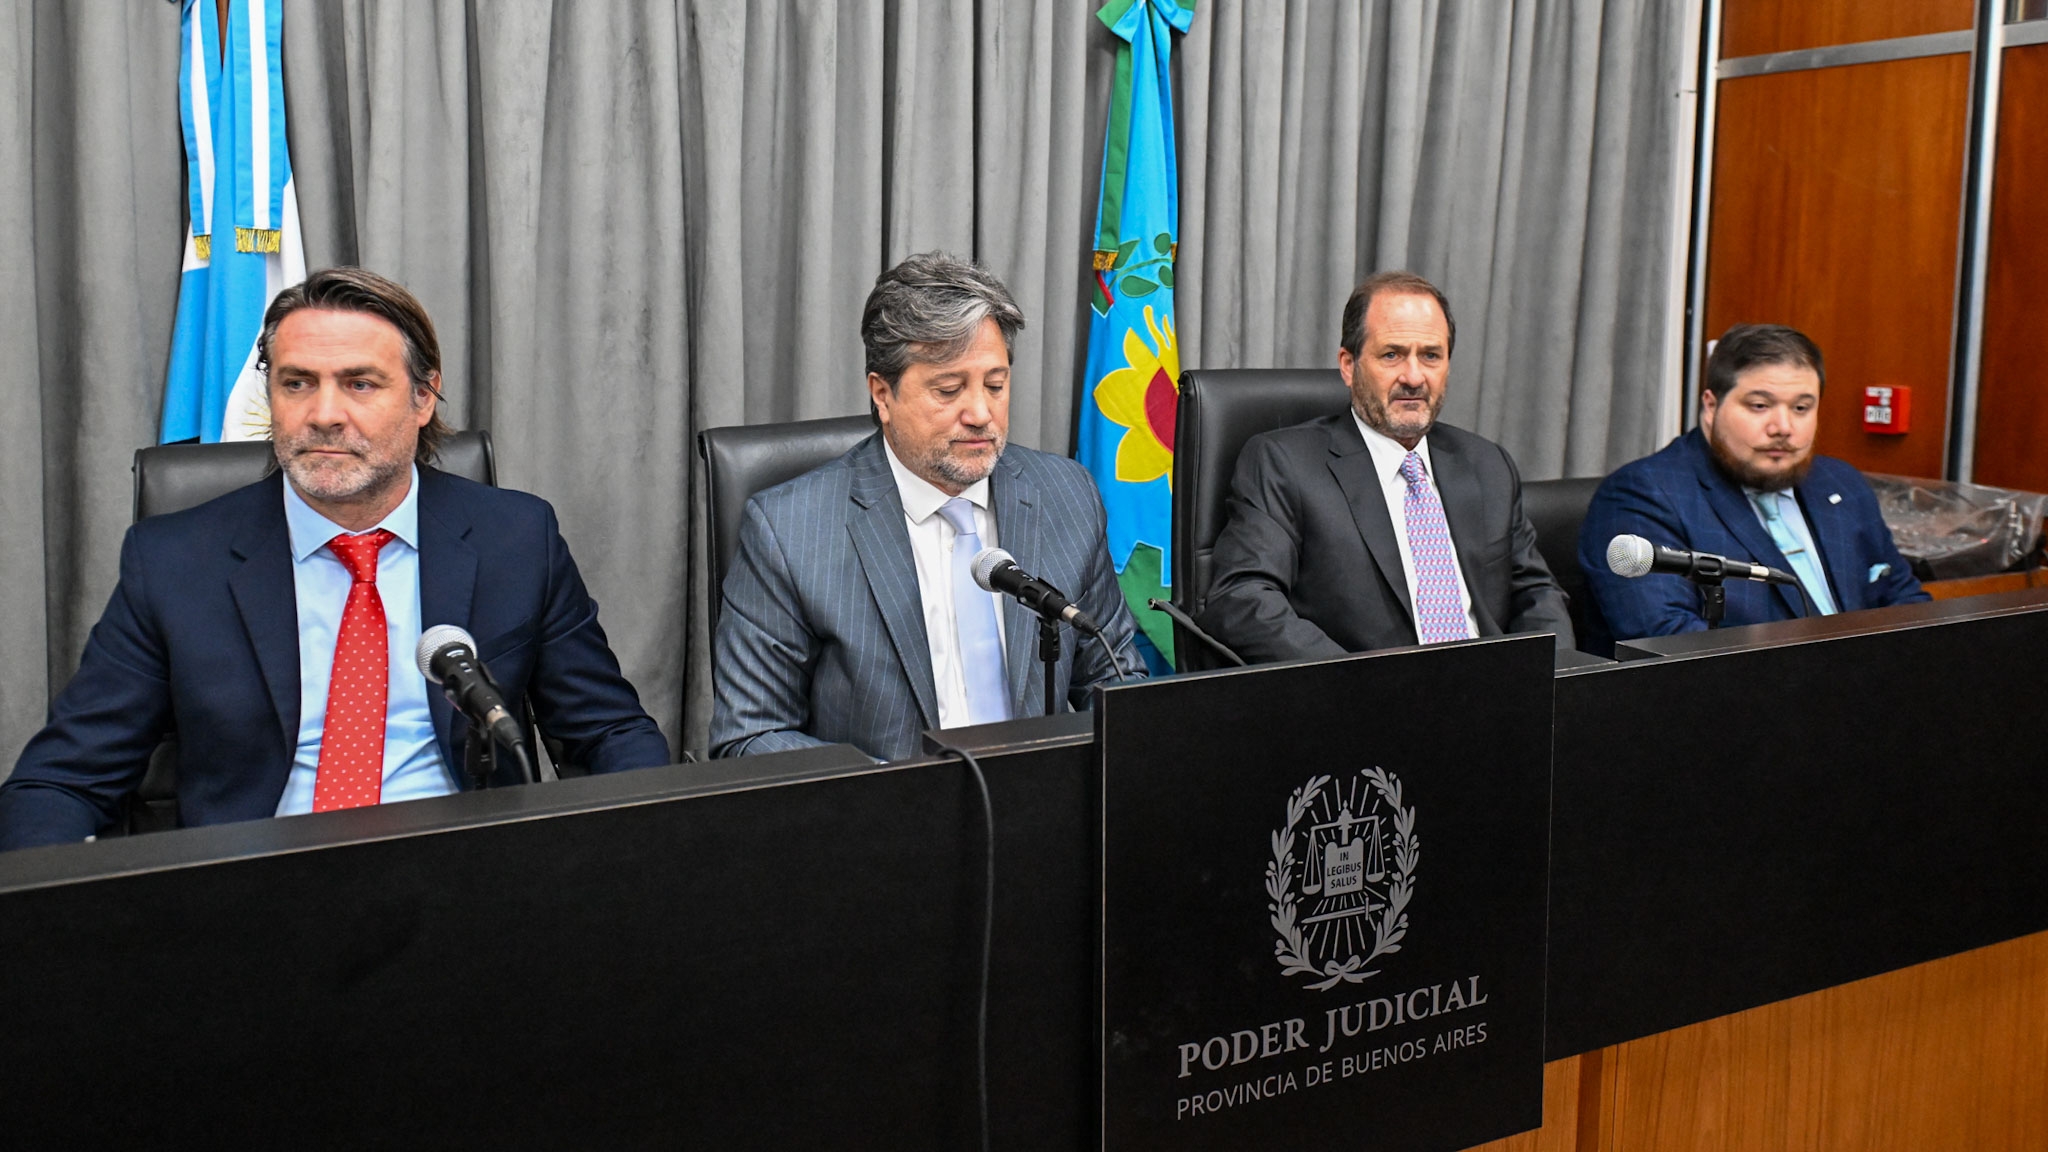
Terminó el juicio por la muerte de Maradona: los jueces absolvieron al clínico y el fallo se conocerá el 22 de diciembre
Así lo anunció el juez Alberto Gaig. Pedro Di Spagna quedó absuelto por el Tribunal N°7 de San IsidroSociedad
Alerta en Neuquén por El Niño: hubo crecida en varios ríos y cerrarán la circulación en todas las rutas
El Servicio Meteorológico Nacional emitió una advertencia naranja para toda la provincia por tormentas fuertes y ya hay localidades afectadas por el desborde de los causes. Vialidad Nacional informó un corte preventivo en todos los caminosSociedad
Una fuerte granizada azotó a Santa Fe: familias evacuadas, animales muertos y clases suspendidas
El temporal descargó 50 milímetros de lluvia sobre el centro de la provincia, que afectó a varias localidadesComentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Sabado
24 de Octubre de 2026
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.502,69
-$ 4,76 |
$ 1.553,34
+$ 1,17 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.549,00
Igual |
$ 1.581,00
Igual |
ACTUALIZADO: 2026-10-23 18:01:00