31 de agosto de 2025
Cómo lee el mercado la suba de las tasas de interés: ¿dudas sobre la continuidad del esquema cambiario o problema puntual?
El aumento de los rendimientos de los instrumentos en pesos advierte sobre temores de devaluación y expone tensiones en la confianza hacia el régimen de bandas de flotación, entre dudas estructurales y factores de liquidez
>La volatilidad cambiaria y de tasas de interés de los últimos dos meses dejó una señal que preocupa a operadores y analistas económicos. Los inversores demandan rendimientos más altos para comprar deuda del Tesoro, ya sea Lecap, Boncap o bonos ajustados por CER. Este nivel de tasas en pesos implica que el Gobierno está ofreciendo resultados que son un Las interpretaciones al respecto se dividen: algunos consideran que se trata de una situación transitoria, mientras que otros perciben un desafÃo al régimen cambiario vigente.El valor de referencia que hoy se salió del cauce de las bandas de flotación se conoce como dólar de indiferencia o breakeven. Marca el tipo de cambio al que una inversión en pesos -Lecap, bonos en pesos, otros- rinde lo mismo que la devaluación esperada; es decir, que sea lo mismo tener un dólar en la mano que tener pesos colocados a tasa de interes.
Por un lado, puede leerse como que el mercado no confÃa en la sostenibilidad del esquema monetario y cambiario vigente. Por otro, como el resultado de un Los gráficos de tipos de cambio de indiferencia que acompañan los informes de mercado muestran con claridad el corrimiento. En una curva de mediados de julio, el dólar de indiferencia de Letras y bonos cortos se ubicaba en torno a los $1.300/$1.400, con proyecciones hacia los $1.900 en enero y febrero del año próximo.
A fines de agosto, el escenario cambió: los mismos vencimientos cortos ya estaban en $1.450/$1.500, rayando el techo de la banda, y los plazos más largos superaban los $2.100, ya totalmente fuera de rango. Las dos curvas que muestran el corrimiento se ven a continuación.El mercado ajustó rápidamente sus expectativas de tipo de cambio implÃcito. El CCL y el MEP acompañaron ese movimiento, al igual que los futuros en el Rofex, que incorporaron una mayor probabilidad de devaluación.Juan Manuel Truffa, economista de Outlier, dijo a Infobae: “Cuando se observa la curva y supera la banda para los vencimientos posteriores a las elecciones, el mercado anticipa un cambio de esquema después de los comicios. En algún punto está diciendo ‘esto no es un régimen sostenible de esta forma’. El tipo de cambio tiene una presión muy fuerte hacia abajo por parte del Gobierno, y eso lo que está diciendo es que este tipo de cambio acá no está de una manera equilibrada y va a tener que venir un cambio de esquema. No sé si es necesariamente un nivel de desconfianza: es más una cuestión de que es muy probable que el régimen cambiario tenga que mutarâ€.
Agregó Marengo que la Frente a eso, elPara Fernando Marengo, la suba tan fuerte de tasas de ineterés llevó al tipo de cambio implÃcito fuera de la banda. “Eso puede corregirse subiendo el dólar o bajando las tasas. Todo indica que el Gobierno va a defender la banda superior y que tiene con qué hacerlo. Para bajar las tasas se necesita mayor demanda de activos en pesos. Lo esperable es que, en la medida que aumente esa demanda, las tasas puedan ir bajandoâ€, explicó.En su informe semanal, Adcap describió que el techo de la banda cambiaria empezó a funcionar como cobertura para los bonos en pesos. Según el análisis, los contratos de futuros de diciembre ya incorporaban más de 60% de probabilidad de que el tipo de cambio llegue a ese lÃmite.El reporte de Adcap analizó: “Los bonos en pesos requieren la estabilidad del régimen cambiario. Tras la corrección del lunes, la caÃda potencial se redujo hasta equiparar el rendimiento de los dollar linked en el techo. La esperada outperformance de los bonos atados al dólar sobre los bonos a tasa fija en el techo cambiario chocó contra una paredâ€.Otra visión llegó desde la consultora 1816, que en su último informe advirtió que el sesgo monetario actual resulta insostenible, aunque hizo más hincapié en el esquema monetario que en el cambiario.
COMPARTIR:
Notas Relacionadas
ECONOMIA
El dólar subió y alcanzó un nuevo máximo, con la influencia de la devaluación del real
La divisa mayorista cerró a $1.542, en una plaza que recuperó el volumen, por encima de los USD 600 millones. Al público se mantuvo a $1.560 en el Banco NaciónECONOMIA
El riesgo país quedó al borde de su máximo del año y las acciones argentinas cayeron por tercera rueda seguida
La tendencia negativa de la Bolsa brasileña contagió a los activos domésticos. El MSCI Merval cedió 1,2%, los bonos cayeron 1,3% en promedio y el indicador de JP Morgan escaló a los 763 puntos. El dólar siguió a $1.560 en el Banco Nación y el BCRA no intervino en el mercadoSociedad
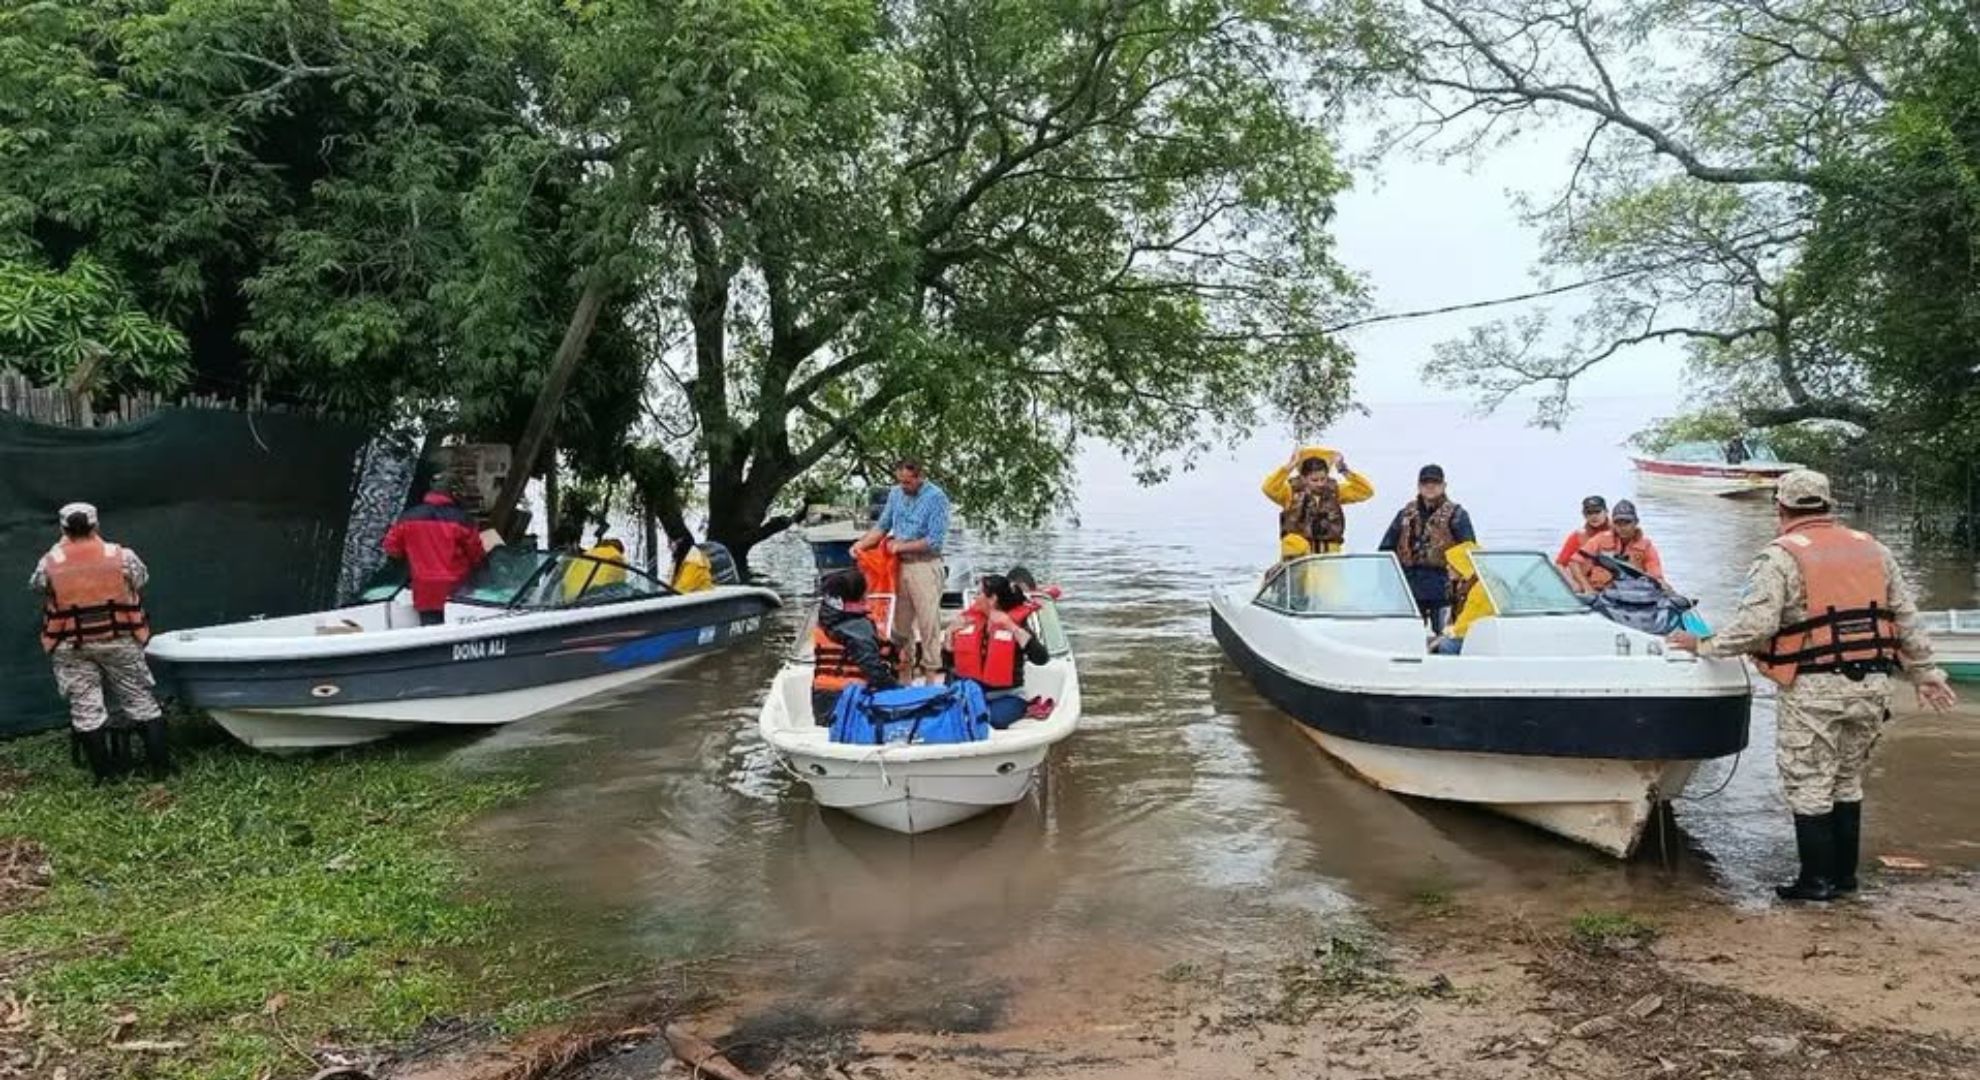
El Niño: Chaco tiene más de 2200 afectados por las inundaciones y en Corrientes se reportaron otros 1500
Las cifras contemplan evacuados y autoevacuados en ambas provincias. Se espera un repunte parcial de las aguas en las próximas horasComentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Jueves
29 de Octubre de 2026
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.519,91
-$ 0,01 |
$ 1.564,06
-$ 0,06 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.549,00
Igual |
$ 1.581,00
Igual |
ACTUALIZADO: 2026-10-29 08:31:00