27 de septiembre de 2026
Riesgo país arriba de 600 puntos: dos factores externos y tres locales detrás de la caída de los bonos argentinos
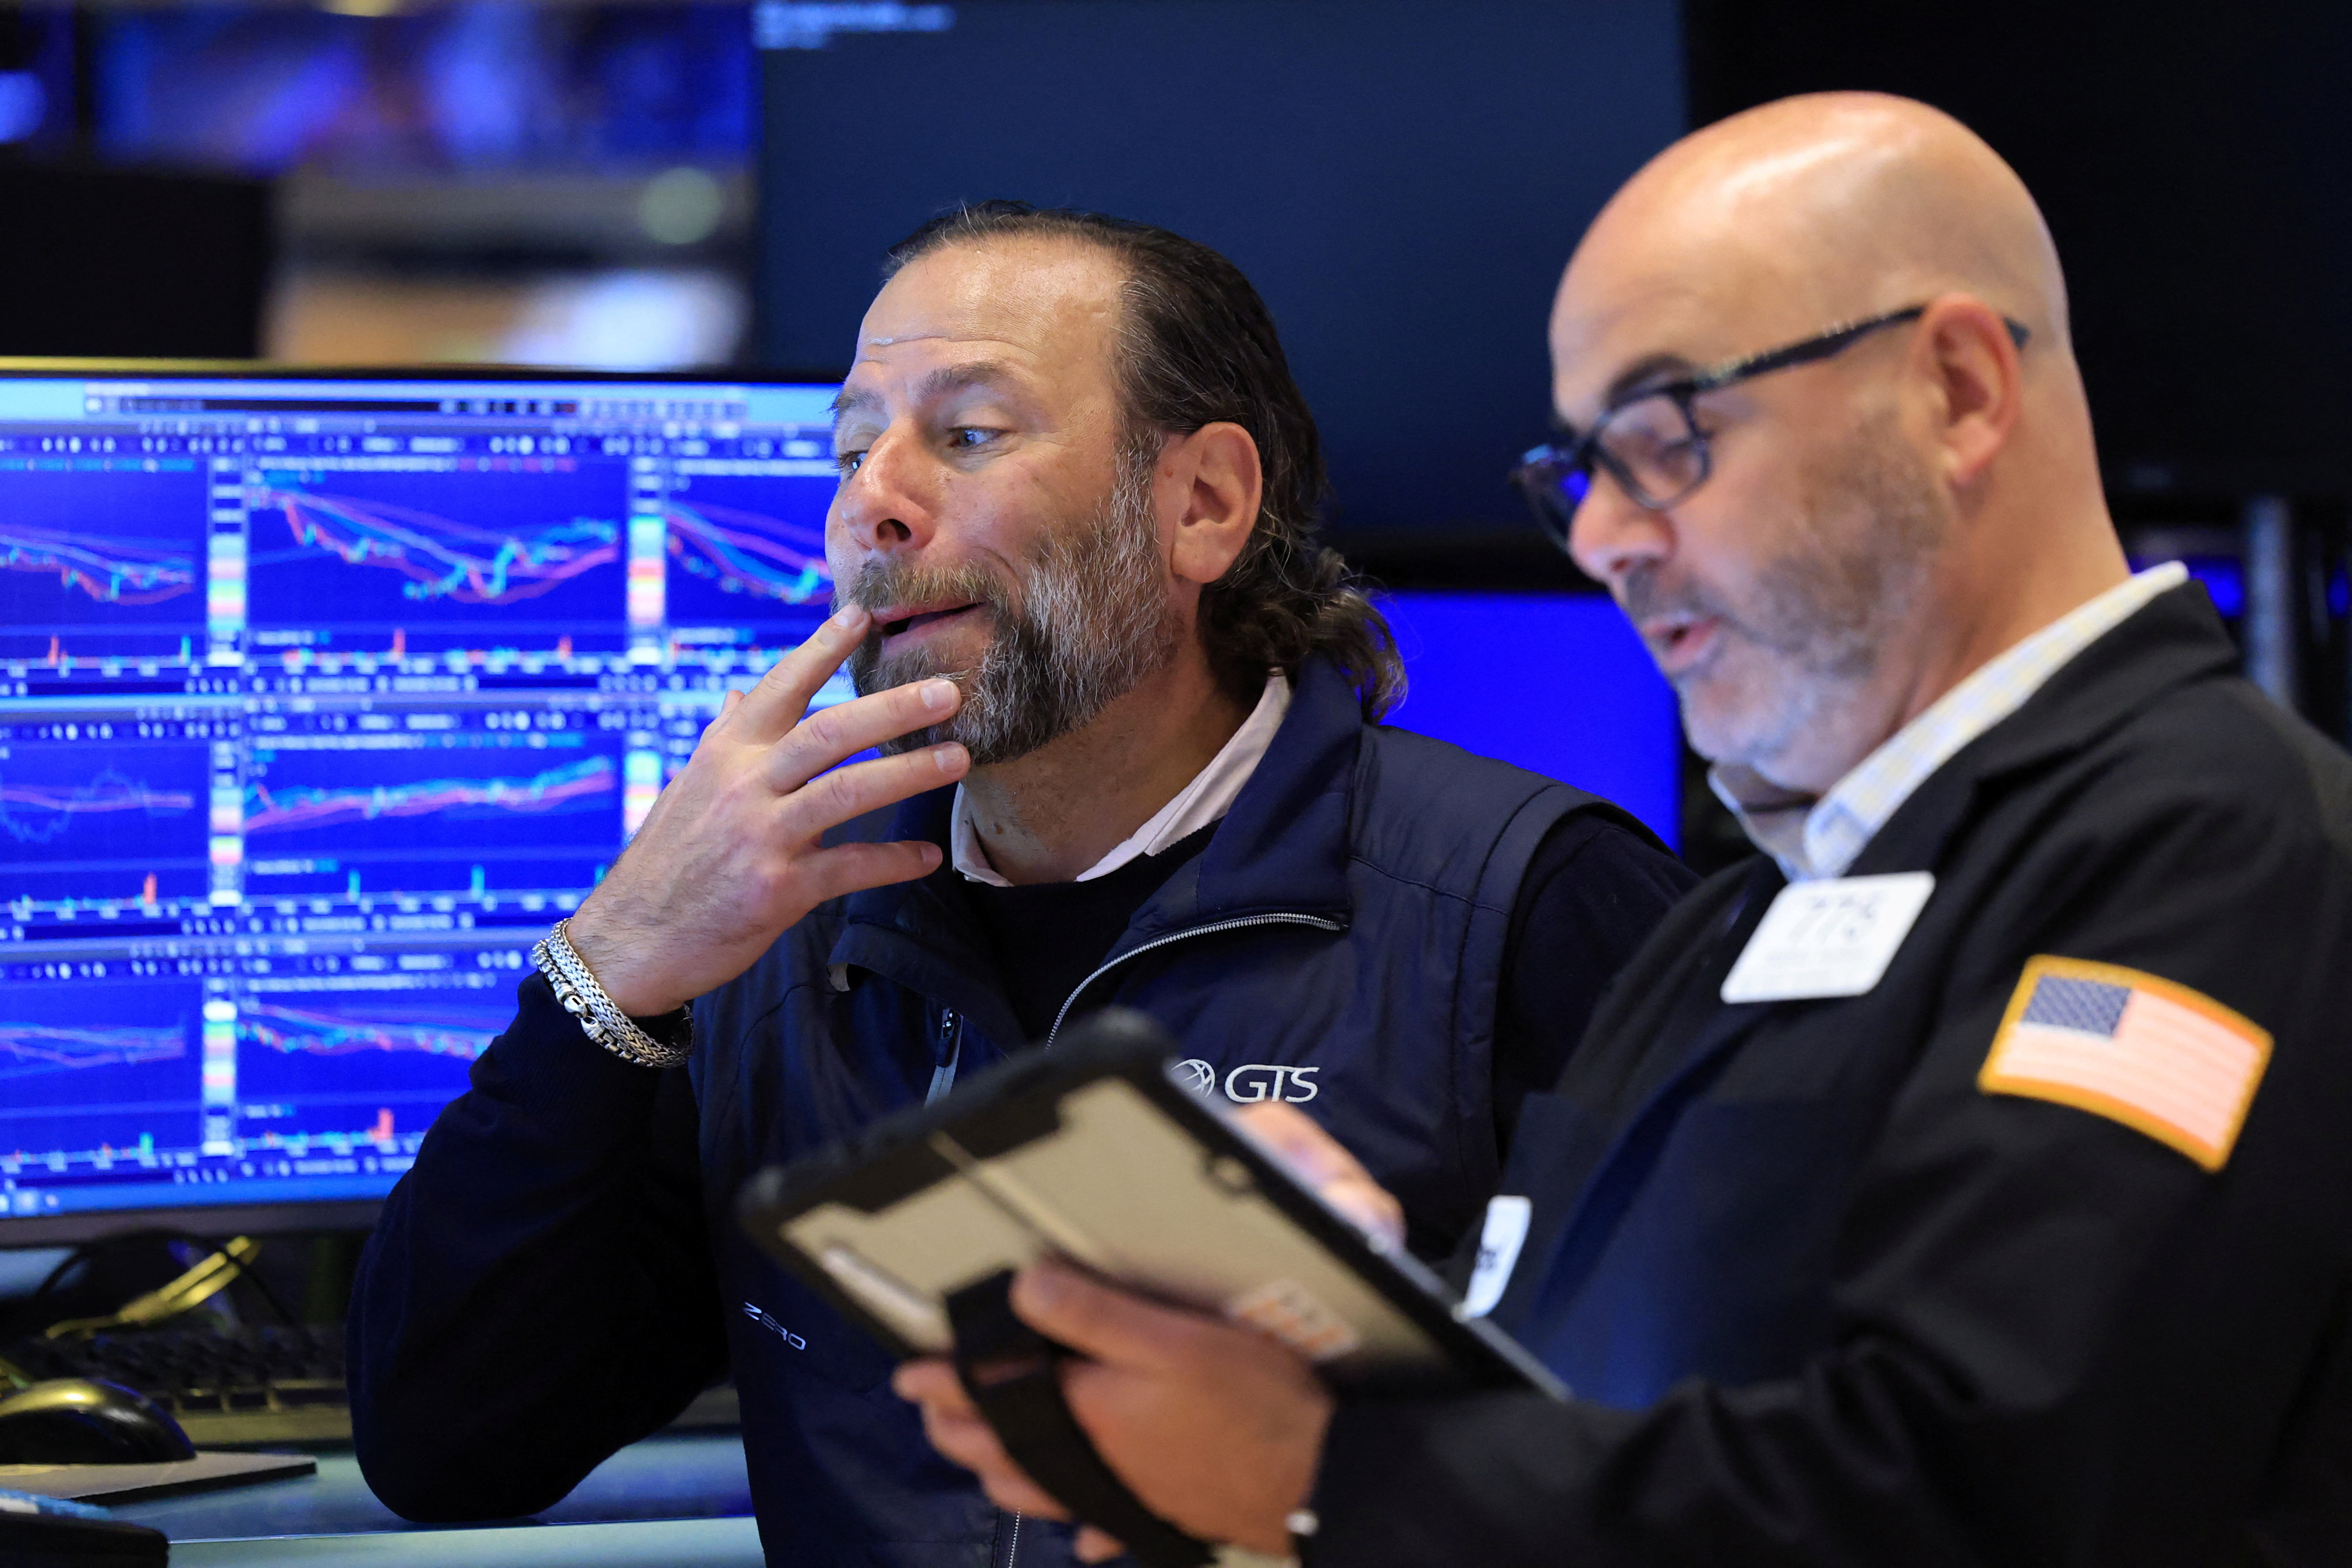
El indicador de JP Morgan subió más de 50% desde el mínimo de julio. La suba de las tasas internacionales, el petróleo caro y las dudas sobre reservas, financiamiento y política nacional explican el deterioro de los activos locales
El riesgo país argentino volvió a superar los 600 puntos básicos, un nivel que no alcanzaba desde comienzos de abril. El indicador cerró el 25 de septiembre en 609 unidades, después de haber marcado 402 puntos el 10 de julio. En poco más de dos meses y medio, avanzó 207 puntos, equivalente a una suba de 51,5%.
El movimiento reflejó una nueva caída de los bonos soberanos en dólares, con mayor castigo sobre los títulos largos, y coincidió con cinco ruedas consecutivas de bajas para el S&P Merval. La explicación combina dos factores externos ?tasas más altas y una mayor volatilidad global? con tres frentes locales: la desaceleración en la compra de reservas, el encarecimiento de la deuda en dólares bajo ley argentina y el riesgo político-electoral en una economía con señales de debilidad.
La primera presión llegó desde afuera. La tasa del bono del Tesoro de Estados Unidos a diez años superó el 5,2%, niveles máximos de casi dos décadas, en un escenario donde el mercado comenzó a anticipar una política monetaria más restrictiva de la Reserva Federal.
Para los activos emergentes, el efecto es directo. El rendimiento exigido a un bono argentino se compone de la tasa libre de riesgo estadounidense y de la prima que los inversores reclaman por el riesgo específico del país. Cuando la primera sube, el costo de financiamiento aumenta incluso si no se modifica la evaluación sobre las cuentas argentinas.
Un informe de PXQ Consultora, que conduce Emmanuel Álvarez Agis, advirtió que "aun sin un deterioro específico de los fundamentos argentinos, aumenta el costo absoluto al cual el Tesoro podría intentar emitir deuda". El diagnóstico adquiere relevancia para un país que necesita reducir de manera sostenida el riesgo país para volver a evaluar una colocación de deuda externa a tasas manejables.
La compresión que esperaba el mercado a comienzos de julio se revirtió. Desde el mínimo cercano a 400 puntos, la prima argentina se amplió mientras también escalaban las tasas de referencia internacionales.
El segundo factor externo fue el repunte del crudo y la tensión geopolítica en Medio Oriente. El Brent volvió a operar por encima de USD 100 por barril y se acercó a USD 107 en la semana, en medio de los ataques hutíes a Arabia Saudita y de la falta de avances concluyentes en las negociaciones entre Washington y Teherán.
Un petróleo más caro reaviva las expectativas de inflación en Estados Unidos y puede prolongar el ciclo de tasas elevadas. Ese escenario complica a los mercados emergentes, que deben ofrecer rendimientos más altos para competir con activos estadounidenses considerados más seguros.
También aparecen en el horizonte las elecciones de Brasil y Estados Unidos. Para Argentina, la evolución de Brasil importa por su peso comercial y financiero regional. PXQ señaló que "el entorno internacional ofrece hoy menos margen para que los bonos soberanos compriman rendimientos y habiliten una emisión de deuda en el exterior".
El economista Gustavo Ber sumó otra lectura sobre ese cuadro: "El contexto internacional también forma parte de la ecuación para el país, con luces y sombras: favorable por el lado de los commodities, pero desafiante por las tasas de interés". La mejora de los precios de exportación puede reforzar la oferta de divisas, pero no elimina la presión financiera derivada de los rendimientos internacionales.
La dinámica local sumó una primera duda: la capacidad del Banco Central de la República Argentina (BCRA) para acumular reservas. En septiembre, las compras oficiales promediaron cerca de USD 13 millones diarios, muy por debajo de los USD 38 millones diarios de agosto y de los niveles observados durante el primer semestre.
La desaceleración contrasta con una oferta de divisas que sigue activa. El superávit comercial llegó a USD 2.187 millones en agosto; el agro mantenía un ritmo de liquidaciones elevado y las emisiones de deuda corporativa en el exterior agregaban otra fuente de dólares. Sin embargo, el BCRA compró apenas USD 238 millones en el mes, según los cálculos de GMA Capital.
"La autoridad monetaria está priorizando la estabilidad nominal del tipo de cambio antes que acelerar la acumulación de dólares", evaluó PXQ Consultora. Esa definición abre una tensión entre el objetivo de moderar la inflación y la necesidad de reforzar las reservas para afrontar compromisos futuros.
Un trabajo de GMA Capital, conducido por Nery Persichini, resumió esa contradicción con una frase: "Los dólares están llegando a la mesa, pero la pregunta es quién se sienta a comer". La lectura es que una mayor demanda privada absorbe parte de la oferta disponible, mientras el BCRA evita presionar sobre el dólar para adquirir más divisas.
La segunda tensión interna está en el mercado de deuda local. El Programa Financiero 2027 contempla necesidades cercanas a USD 24.900 millones y prevé, entre sus fuentes, compras de dólares del Tesoro al BCRA y emisiones de Bonares en el mercado doméstico.
El problema es que el alza del riesgo país empujó los rendimientos de esos títulos a niveles de dos dígitos. En particular, los Bonares con vencimientos en 2028 y 2029 se encarecieron y el Tesoro dejó de utilizarlos en las últimas licitaciones. Eso pone bajo revisión el objetivo de obtener cerca de USD 5.000 millones a través de colocaciones locales en moneda extranjera.
Para PXQ, "las dos fuentes de financiamiento en dólares que dependen directamente del mercado doméstico enfrentan restricciones al mismo tiempo": si el BCRA acumula menos reservas y se vuelve más oneroso emitir títulos en dólares, el margen financiero para 2027 se reduce.
La caída de los precios, a la vez, abrió un debate entre inversores sobre las valuaciones. GMA Capital planteó que "los bonos se abarataron, pero no tenemos certezas si ese proceso se tomará un respiro". Bajo un escenario de compresión de tasas, los papeles largos podrían ofrecer subas relevantes; pero ese cálculo depende de una mejora de las condiciones globales y de una reducción de la incertidumbre local.
El tercer factor doméstico atraviesa a los demás: el calendario electoral y la evolución de la economía real. Los inversores siguen las señales políticas ante la elección presidencial de 2027, mientras la actividad muestra un desempeño dispar entre sectores exportadores y rubros vinculados al consumo interno.
En julio, el Estimador Mensual de Actividad Económica cayó 2,9% frente al mes anterior en la medición desestacionalizada. El retroceso llegó después de una baja del producto en el segundo trimestre y elevó el riesgo de que la economía entre en recesión técnica si el tercer trimestre concluye en terreno negativo.
La minería y la energía sostienen mejores registros, mientras industria, comercio y construcción figuran entre los sectores con mayor debilidad. El deterioro de los indicadores sociales y laborales agrega un componente político a la discusión económica. El politólogo y sacerdote Rodrigo Zarazaga sintetizó esa distancia entre sectores dinámicos y vida cotidiana con una frase citada por GMA Capital: "El conurbano no entra en Vaca Muerta".
Ber describió la respuesta de los operadores: "Los inversores parecen preferir transitar el prolongado camino electoral con una postura defensiva". Según su análisis, las valuaciones de bonos y acciones pueden resultar atractivas, pero la estabilización macroeconómica todavía no alcanza para funcionar como catalizador de nuevas compras.
PXQ advirtió que el riesgo consiste en una dinámica de retroalimentación: un contexto internacional adverso y una menor acumulación de reservas dificultan la baja del riesgo soberano; ese riesgo alto aleja el acceso al mercado externo y eleva la dependencia del Tesoro de las reservas y del financiamiento local. Con el indicador en 609 puntos, la evolución de las tasas globales, las compras del BCRA y las definiciones políticas determinarán si el mercado encuentra un punto de estabilización o prolonga el castigo sobre los activos argentinos.
COMPARTIR:
Notas Relacionadas
León XIV llamó a "mantener la máxima vigilancia" contra los abusos en la Iglesia francesa, sacudida por años de escándalos
El papa reconoció "momentos muy difíciles" para la Iglesia en Francia, donde un informe de 2021 estimó en 330.000 las víctimas menores de agresiones sexuales desde 1950
Israel abatió al terrorista que secuestró a dos de los rehenes símbolo de la masacre del 7 de octubre
Saher Nidal Sakr, quien fue filmado llevándose a Noa Argamani y Avinatan Or durante el brutal ataque de Hamas, murió en un bombardeo en Nuseirat. El Ejército israelí también eliminó a otro comandante vinculado al cautiverio de nueve rehenes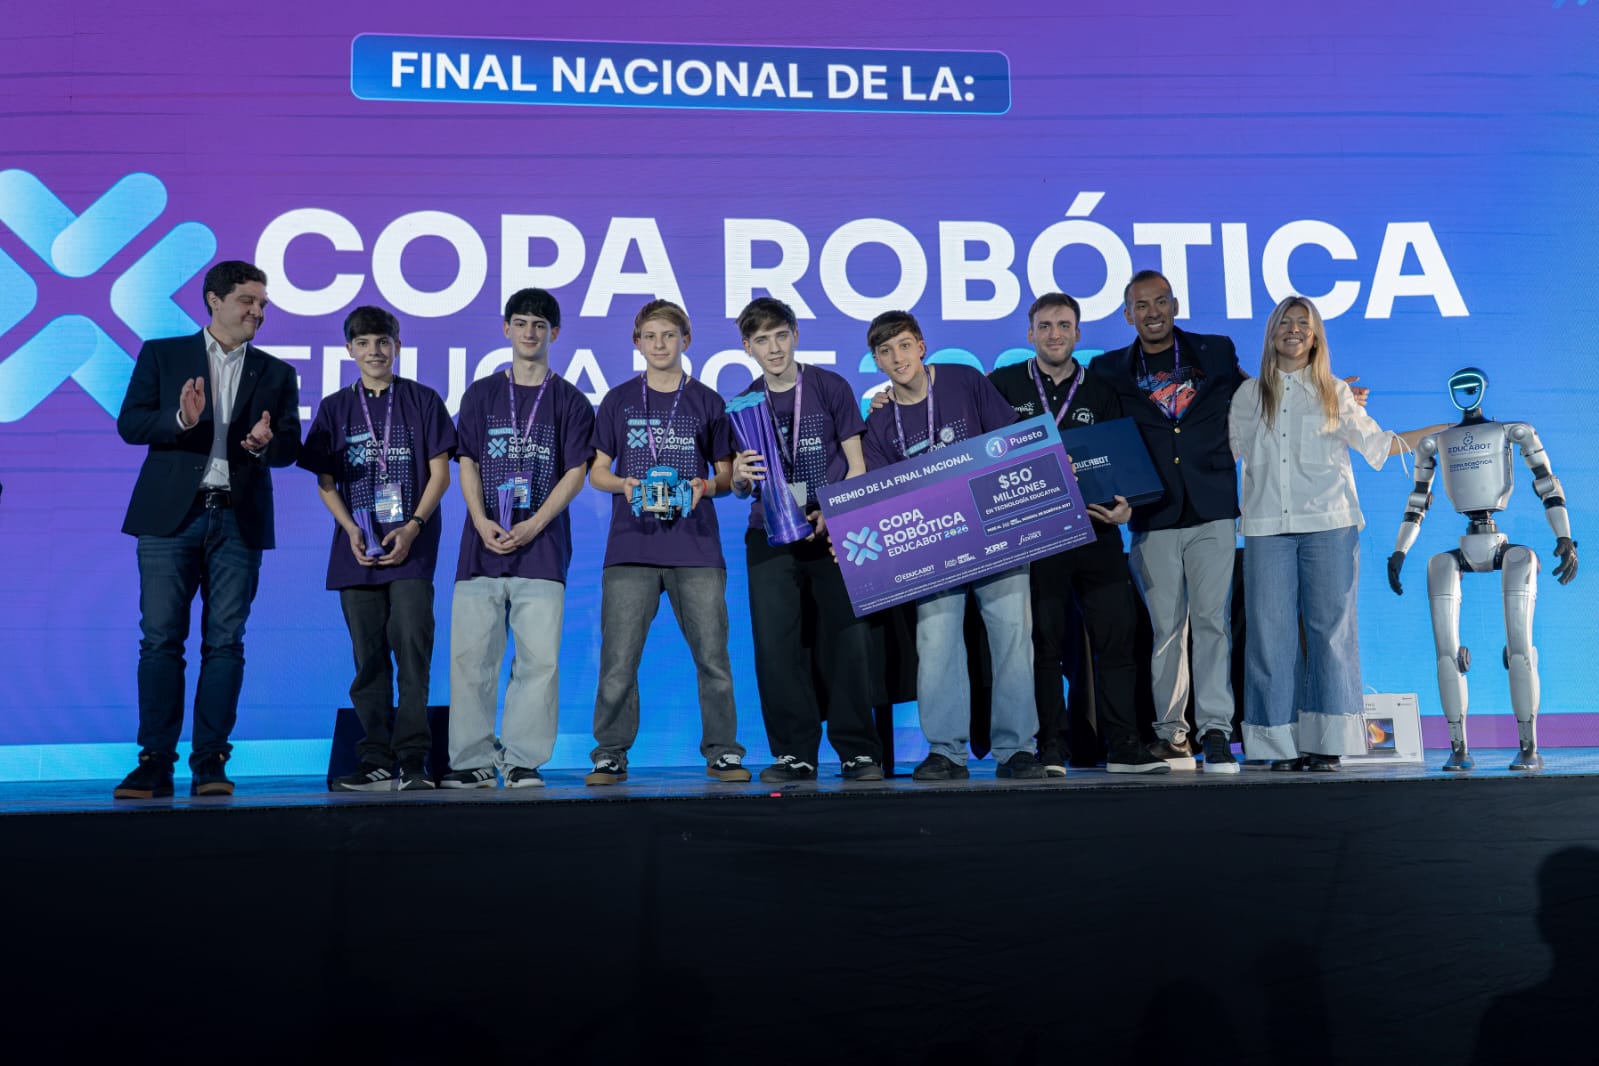
La Copa Robótica 2026 reunió a 240 estudiantes en Neuquén, repartió $100.000.000 y coronó a un campeón nacional
Una escuela santafesina se alzó con el título tras superar a 47 equipos en el Centro de Convenciones Domuyo, con más de 800 personas presentes en el recinto y otros 20.000 que siguieron la competencia por streaming desde distintos puntos del paísComentarios
Comentarios
Aun no hay comentarios, sé el primero en escribir uno.
Domingo
27 de Septiembre de 2026
| OFICIAL COMPRA | OFICIAL VENTA |
|---|---|
|
$ 1.496,15
+$ 3,14 |
$ 1.548,08
+$ 3,96 |
| BLUE COMPRA | BLUE VENTA |
|
$ 1.544,00
Igual |
$ 1.576,00
Igual |
ACTUALIZADO: 2026-09-25 18:01:00